
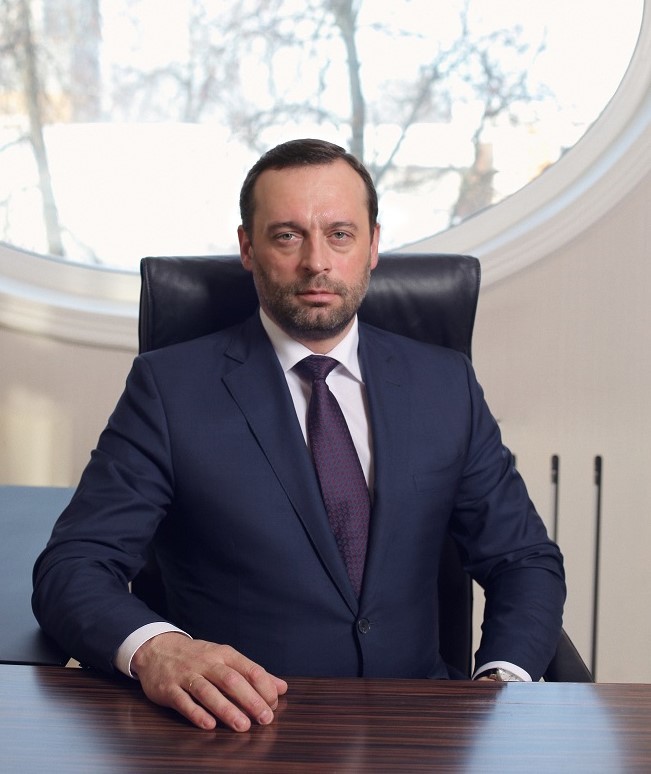
Алексей Иванович Елагин работал в банках России. Его деятельность была связана с потребительскими кредитами и банковскими услугами для частных лиц. В «Русском Стандарте» и Транскредитбанке ему поручали оценку заёмщиков, кредитные процедуры и контроль риска того, что клиенты не вернут деньги. Позднее Елагину поручили розничное направление Абсолют Банка. В январе 2019 года он стал главой Саровбизнесбанка, который к тому времени вошёл в группу ВТБ.
Содержание
Происхождение, образование и первые должности
Он родился в 1971 году в Красногорске. Финансовую академию при Правительстве Российской Федерации Елагин окончил в 2008 году. Его банковская карьера началась ещё до завершения учёбы в академии.
В Home Credit and Finance Bank Елагин работал в 1999–2006 годах. Начинал он здесь специалистом по работе с клиентами. Позднее он стал заместителем директора департамента управления рисками потребительского кредитования. Здесь оценивали вероятность того, что клиент не вернёт кредит. Программу потребительских кредитов банка в России запускала рабочая группа, участником которой был Елагин.
Следующим после Home Credit and Finance Bank местом его работы стал «Русский Стандарт». В августе 2006 года должность первого заместителя директора кредитного департамента банка занимал Елагин. В 2007 году он стал вице-президентом и руководителем кредитного департамента банка.
Риски быстрых займов на покупку товаров Елагин обсуждал летом 2006 года. Он считал малоэффективным снижать этот риск, повышая процентную ставку. Елагин объяснял, что при более высокой ставке предложения других банков выглядят для заёмщика выгоднее.
Вместо этого Елагин предлагал внимательнее отбирать заёмщиков до выдачи денег. Если кредит уже выдан и человек перестаёт вовремя платить, работу с просрочкой, по его мнению, следовало начинать раньше. Он также рекомендовал чаще добиваться возврата долга через суд и привлекать к его взысканию сторонние организации.
Кредитные риски Транскредитбанка
После «Русского Стандарта» Елагин занимался рисками в банке «КИТ Финанс». С 14 мая 2010 года он стал директором по розничным рискам Транскредитбанка. На новом месте ему поручили работу с кредитами для частных лиц.
Розничное направление Транскредитбанка развивали несколько руководителей. Вениамин Полянцев отвечал за банковские продукты и маркетинг, Михаил Пожидаев — за продажи и обслуживание клиентов. Обязанности Елагина относились к оценке риска и порядку работы с кредитами.
Его работа охватывала несколько стадий кредитования. Перед тем как выдать кредит, банк должен был оценить риск того, что заёмщик не вернёт деньги. После выдачи денег нужно было продолжать работу с кредитом, а при нарушении сроков платежей — взыскивать задолженность. Кредитные процедуры и противодействие мошенничеству также входили в его обязанности.
Елагин в июне 2010 года описывал сеть Транскредитбанка так: чуть менее 300 отделений и примерно два миллиона человек с зарплатными счетами в банке. Эта группа клиентов, по его словам, давала банку основу для развития кредитования населения. Для этого, говорил Елагин, банку ещё предстояло подготовить технологии и методы оценки заёмщиков.
Общий объём ещё не погашенных кредитов населению называют розничным кредитным портфелем. В июне 2010 года такой портфель Транскредитбанка оценивался в 54 миллиарда рублей. Удвоить портфель к 2013 году — такую цель тогда обозначил президент банка Юрий Новожилов. На первом этапе планировалось проверить новые технологии и методы оценки рисков на клиентах, получавших зарплату через банк.
Елагин приводил и конкретный пример того, что требовало изменения: 40 филиалов по-разному работали с просроченными долгами. У каждого был свой порядок взыскания. Разный порядок взыскания в филиалах он в июне 2010 года называл проблемой в работе с кредитами для населения.
В «Русском Стандарте» Елагин вновь работал на руководящем посту в 2013–2014 годах. Он был исполнительным директором кредитной дирекции — старшим вице-президентом банка. В этот период он также входил в правление банка.
Розничный бизнес Абсолют Банка
Должность заместителя председателя правления Абсолют Банка Елагин получил после решения о назначении, принятого 10 декабря 2014 года. Ему поручили розничный бизнес — услуги для частных клиентов. В его задачи входили обновление продуктов банка, развитие технологий обслуживания клиентов и улучшение технических процессов.
По сумме кредитов населению в Абсолют Банке преобладала ипотека. В середине 2015 года весь розничный кредитный портфель банка составлял около 52 миллиардов рублей, из которых 47,9 миллиарда приходилось на ипотеку. Осенью того же года Елагин говорил, что другими розничными продуктами, кроме ипотеки, активно пользуется только каждый десятый клиент банка.
Руководство рассчитывало увеличить число услуг, за которыми клиент обращается в Абсолют Банк. Осенью 2015 года Елагин называл исходный показатель: в среднем 1,1 банковского продукта на человека. Целью на следующие два года было не менее 2,5 продукта. Речь шла о плане дальнейшей работы с клиентами.
Одним из способов привлечения клиентов Елагин называл выплату страхового возмещения по вкладам. В декабре 2015 года он объяснял: человек может забрать всю выплату, но у банка останутся его данные и согласие на дальнейшее взаимодействие. Позднее этому человеку можно предложить другие банковские услуги. Сохранение 30–40% вкладов Елагин считал более дешёвым способом привлечения средств, чем поиск новых вкладов, поскольку каждый новый вклад обходился банку дорого.
Развитие интернет-сервисов
Ипотечные заёмщики Абсолют Банка в 2015 году всё ещё чаще платили через кассу. По оценке Елагина, которую он приводил в октябре, таким способом проходило 80% погашений. Оставшаяся часть приходилась на электронные каналы. Банк планировал вложить в информационные технологии около 100 миллионов рублей, как рассказывал тогда Елагин.
С 4 августа 2015 года московскую транспортную карту «Тройка» можно было пополнить через «Абсолют On-Line». Комиссию за эту операцию не брали. Новые платежи, по словам Елагина, должны были помочь клиентам быстрее и проще оплачивать услуги через интернет.
10 августа 2015 года на сайте Абсолют Банка начал работать сервис для перевода денег с карты на карту. Сервис был доступен всем посетителям сайта. Для его использования подключаться к «Абсолют On-Line» не требовалось. Он поддерживал карты Visa и MasterCard российских банков. Карты отправителя и получателя могли быть выпущены разными банками. Елагин говорил о возможности быстро и безопасно переводить деньги через интернет.
В апреле 2016 года банк представил Visa Instant Issue — карту моментальной выдачи для погашения кредитов. Заёмщик мог получить её в день обращения в любом отделении. Годовое обслуживание рублёвой карты было бесплатным. По объяснению Елагина, она позволяла вносить платежи через дистанционные сервисы, не обращаясь в кассу. Он связывал запуск с улучшением обслуживания заёмщиков.
Ипотека и завершение работы в Абсолют Банке
В начале 2016 года Елагин участвовал в обсуждении будущего ипотеки с государственной поддержкой. Программу субсидирования ставки предполагалось завершить в марте. В январе он выступил за её продление, считая намеченный срок преждевременным. Его довод касался покупателей жилья экономкласса: продолжение программы, по его мнению, сохраняло для них приемлемые условия покупки.
Весной того же года Елагин объяснял разницу между сроком ипотечного договора и временем, за которое заёмщик возвращает деньги. По его словам, ипотечный кредит в среднем брали на 10–15 лет, а погашали обычно за 7–8 лет. Елагин в апреле 2016 года отмечал сокращение фактического периода от получения ипотеки до её погашения.
Абсолют Банк выдал заёмщикам 2441 ипотечный кредит в первом квартале 2016 года. Общая сумма ипотечных выдач за этот период составила примерно пять миллиардов рублей. Примерно 60% этой денежной суммы приходилось на государственную программу субсидирования ставки. Татьяна Ушкова, заместитель председателя правления, связывала эти результаты с работой банка в регионах и его сотрудничеством с застройщиками и риелторскими агентствами.
Весной банк менял условия ипотечных программ. Для покупки жилья на первичном рынке по собственной программе с государственной поддержкой банк с 26 апреля 2016 года снижал ставку до 11,7%. Елагин сообщал, что банк работает с 780 партнёрами. Они предлагали более 1500 объектов жилья. Условия ипотечных программ банк согласовывал с застройщиками, входившими в число его партнёров.
Для ипотечных программ вторичного рынка первоначальный взнос уменьшали с 25% до 15%. По программе для первичного рынка с государственной поддержкой действовало другое изменение. Средства материнского капитала банк разрешил направлять на первоначальный взнос с 20 апреля 2016 года.
О решении вывести Елагина из состава правления Абсолют Банк сообщил в сентябре 2016 года. Большинство его задач в розничном бизнесе собирались передать Татьяне Ушковой. До этого она отвечала за региональный бизнес банка.
ВТБ и руководство Саровбизнесбанком
Советником департамента стратегии и корпоративного развития ВТБ Елагин стал в сентябре 2018 года. В октябре стал советником президента Саровбизнесбанка.
Покупку примерно 81% акций Саровбизнесбанка ВТБ завершил к началу 2019 года. Елагина назначили президентом — председателем правления по решению совета директоров после смены основного акционера. Он приступил к работе 16 января. Его предшественнице Ирине Алушкиной предстояло остаться в совете директоров банка.
Руководство всеми подразделениями Саровбизнесбанка было поручено Елагину. На него возлагались повседневное управление и ответственность за финансовый результат работы банка. В группу ВТБ Саровбизнесбанк вошёл со своей клиентской базой и сетью обслуживания.
Весной 2019 года ВТБ и Саровбизнесбанк объединили сети банкоматов. В общей сложности они насчитывали более 15,5 тысячи устройств по России. Владельцы карт обоих банков получили возможность без комиссии снимать в этих банкоматах собственные средства. Для клиентов Саровбизнесбанка условия распространялись и на банкоматы ВТБ за пределами региона. Елагин отмечал удобство такого обслуживания в поездках.
Сентябрьский совместный проект касался ипотеки. Заявку на ипотеку ВТБ можно было оставить в 18 точках обслуживания Саровбизнесбанка, где также консультировали по условиям кредита. Пилот охватил пять городов Нижегородской области: Нижний Новгород, Дзержинск, Арзамас, Саров и Кстово. Саровбизнесбанк работал с клиентами через свои отделения. Ипотечные программы для них предлагал ВТБ.
Оформление сделки предполагалось проводить уже в ВТБ. После подачи заявки с клиентом должны были связаться сотрудники ВТБ и пригласить его в свой офис. По плану, который Елагин представил в сентябре 2019 года, пилот должен был идти до конца года. Тогда же он сообщил о планах расширения сервиса. Возможность получать ипотеку ВТБ через отделения Саровбизнесбанка Елагин собирался развивать и дальше. Елагин ожидал, что это поможет привлекать клиентов и улучшать обслуживание заёмщиков.
Акционеры Саровбизнесбанка вновь избрали Елагина в совет директоров в сентябре 2020 года. Тогда Елагин занимал пост президента Саровбизнесбанка и по совместительству был советником департамента стратегии и корпоративного развития ВТБ.
Начав специалистом по работе с клиентами, Алексей Елагин впоследствии стал руководителем банка. С потребительскими кредитами и рисками их невозврата Елагин работал в Home Credit and Finance Bank, «Русском Стандарте» и Транскредитбанке. В Абсолют Банке его задачи охватывали развитие розничных услуг, ипотеки и дистанционного обслуживания. Во главе Саровбизнесбанка Елагин отвечал уже за работу всех подразделений и финансовый результат банка.